Awas, DP Murah Bisa Jadi Jebakan yang Baru Kelihatan di Tahun Ketiga
Coba jujur sama diri sendiri: kalau lagi scroll iklan DP rumah subsidi Parung Panjang, angka pertama yang Anda lihat itu apa? Bukan lokasinya. Bukan tipe rumahnya. Bukan juga berapa cicilan per bulan.
Yang pertama dilihat selalu: DP-nya berapa.
Wajar sih. Angka kecil memang enak dilihat. “DP mulai Rp7 juta” langsung bikin mata berbinar, sementara “DP Rp17–28 juta” bikin jari langsung geser ke iklan sebelahnya. Momen itu terasa seperti kemenangan kecil — akhirnya nemu yang murah.
Tapi ada satu hal yang jarang dibahas orang: keputusan beli rumah itu efeknya nggak berhenti di hari akad. Kita baru benar-benar merasakan efeknya beberapa tahun setelahnya — waktu rutinitas harian mulai terbentuk, waktu ongkos yang dulu kelihatan sepele mulai terasa berat, waktu hal-hal yang dulu “nanti juga kebiasaan” ternyata nggak pernah benar-benar terbiasa.
Bukan berarti DP murah itu jebakan. Tapi kalau DP jadi satu-satunya pertimbangan saat mencari rumah subsidi Parung Panjang, ada risiko baru sadar di tahun ketiga bahwa yang dulu kelihatan hemat, ternyata menyimpan biaya yang belum pernah kita hitung sejak awal.
Kebiasaan yang Perlu Diluruskan Sedikit
Kalau dipikir-pikir, membandingkan rumah cuma dari DP itu agak mirip milih pasangan cuma dari foto profil. Menarik di awal, bikin penasaran, tapi begitu dijalani ternyata ada banyak hal lain yang baru ketahuan belakangan — kecocokan, kebiasaan, sampai hal-hal kecil yang nggak kelihatan di foto.
Rumah juga begitu. DP itu cuma satu foto dari album yang isinya banyak. Ada harga rumah, ada cicilan, ada lokasi, ada akses ke mana-mana, ada kualitas bangunan, sampai ada legalitasnya. Semua itu ikut menentukan apakah rumah itu “masuk akal” buat hidup kita, bukan cuma “murah di depan”.
Dan ini penting digarisbawahi: DP yang lebih rendah itu tidak otomatis buruk. DP yang lebih rendah memang menarik — titik. Tapi menarik saja belum cukup buat bikin keputusan. Kita tetap perlu lihat apa yang ada di balik angka itu.
Kenapa Bukan Cuma Soal DP
ANALOGICoba bayangkan begini. Ada dua motor. Motor pertama uang mukanya lebih ringan. Motor kedua sedikit lebih mahal di awal, tapi ternyata dipakai untuk perjalanan yang lebih efisien setiap hari — lebih hemat bensin, lebih cepat sampai, lebih nyaman dipakai bertahun-tahun.
Mana yang sebenarnya lebih murah? Belum tentu motor yang uang mukanya paling ringan.
Rumah pun demikian. DP itu semacam uang muka perjalanan. Tapi lokasi, akses, dan kualitas rumah adalah bagian dari perjalanan itu sendiri — yang akan kita jalani setiap hari, bukan cuma sekali di awal.
Kalau rumah dipilih hanya karena DP paling kecil, jangan sampai kita baru sadar belakangan bahwa yang murah di depan ternyata punya cerita panjang di belakang. DP memang cuma dibayar sekali di awal. Tapi ongkos perjalanan sehari-hari justru bisa menemani kita bertahun-tahun.
Kenapa Sering Baru Kelihatan di Tahun Ketiga?
Tahun pertama biasanya masih terasa baik-baik saja. Euforia rumah baru masih ada, semangat masih penuh, dan kita masih menganggap hal-hal kecil yang kurang ideal sebagai “nanti juga terbiasa”.
Memasuki tahun kedua, kelelahan rutinitas mulai muncul — commuting yang lebih jauh dari perkiraan awal mulai terasa capek, dan ongkos harian yang dulu kita anggap “ah cuma segitu” ternyata jumlahnya lumayan kalau ditotal per bulan.
Barulah di tahun ketiga, kesadaran penuh biasanya muncul: kita mulai melihat total biaya hidup yang sebenarnya, bukan cuma cicilan rumah, tapi juga ongkos transportasi, waktu yang hilang di jalan, sampai kebutuhan keluarga yang berubah seiring waktu (anak mulai sekolah, misalnya). Di titik inilah kita baru sadar bahwa perhitungan di awal ternyata belum lengkap.
Ini bukan cerita soal satu rumah tertentu yang buruk. Ini cerita soal pola pikir “yang penting DP kecil dulu” yang sering melewatkan variabel-variabel yang baru terasa setelah kita menjalaninya, bukan pada hari pertama menandatangani akad.
Bicara Soal Lokasi: Bukan Cuma Soal Rumahnya
Waktu beli rumah, sebenarnya kita nggak cuma beli bangunan. Kita juga sedang memilih posisi hidup kita untuk beberapa tahun ke depan — dekat atau jauhnya dari tempat kerja, dari pusat aktivitas, dari fasilitas sehari-hari, dari jaringan jalan dan transportasi yang bisa dipakai keluarga.
Ini yang sering kelewat kalau fokusnya cuma di angka DP. Padahal justru bagian inilah yang akan kita rasakan setiap hari — bukan cuma sekali waktu transaksi.
Konteks Kawasan Parung Panjang
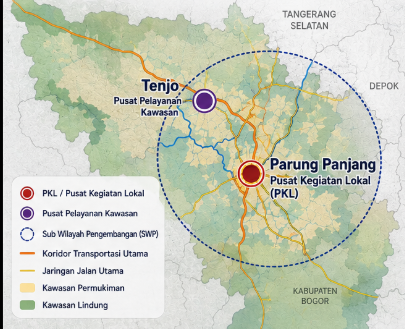
Kalau kita bicara soal DP rumah subsidi Parung Panjang, salah satu hal yang layak kita pertimbangkan adalah perkembangan kawasannya — termasuk keberadaan jaringan transportasi seperti KRL di Stasiun Parung Panjang. Ini bukan berarti setiap rumah di kawasan ini otomatis dekat atau jauh dari stasiun tersebut — jaraknya tetap tergantung lokasi persis masing-masing perumahan, jadi sebaiknya kita cek langsung sebelum menjadikannya alasan utama membeli.
Yang jelas, jaringan transportasi dan perkembangan sebuah kawasan wajar kita perhitungkan sebagai calon pembeli — bukan satu-satunya faktor, tapi juga bukan hal yang bisa kita abaikan begitu saja. Fasilitas sehari-hari seperti sekolah pun sebaiknya masuk daftar pertimbangan — kami pernah membahas sebaran sekolah terdekat dari kawasan Cibunar secara lebih rinci di artikel lain.
Kenalan dengan Mahkota Estate Cibunar
Nah, di titik inilah salah satu opsi DP rumah subsidi Parung Panjang yang bisa kita pertimbangkan adalah Mahkota Estate Cibunar, yang berlokasi di Desa Cibunar, Kecamatan Parung Panjang, Kabupaten Bogor.
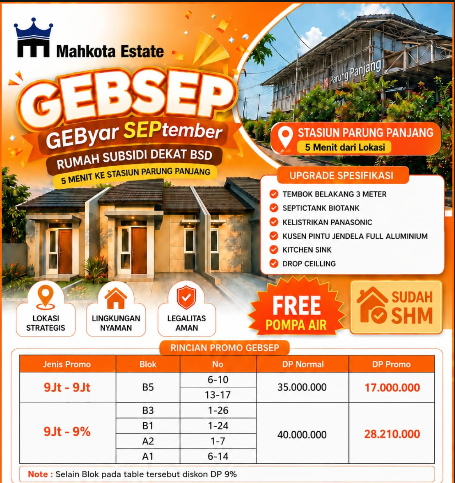
Mahkota Estate Cibunar memosisikan diri sebagai rumah subsidi Tipe 29/60, dengan harga sekitar Rp185 juta dan maksimal plafon KPR sekitar Rp179 juta, plus booking fee Rp1,5 juta. Legalitasnya SHM sejak awal, dan proyek ini terdaftar dalam sistem Sikumbang BP Tapera — dua hal yang sebaiknya memang kita cek setiap kali mempertimbangkan rumah subsidi mana pun, bukan cuma di sini.
Soal dana awal, jujur saja: sekitar Rp17–28 juta (tergantung unit dan skema yang berlaku) itu bukan uang kecil. Nggak ada gunanya berpura-pura itu ringan padahal buat banyak orang itu jumlah yang perlu diperjuangkan.
Tapi pertanyaannya bukan apakah uang itu kecil atau besar. Pertanyaannya: apakah uang itu masih bisa dipersiapkan kalau kita punya waktu?
Dua Kondisi, Dua Langkah Berbeda
DP SUDAH SIAPKalau dana awal sudah siap (misalnya dalam waktu dekat, sekitar satu bulanan), opsi unit siap huni bisa jadi pertimbangan — sesuai ketersediaan aktual di lapangan saat itu.
Kalau dana awal belum siap, itu bukan berarti mentok. Untuk unit yang masih dalam progres pembangunan, dengan target akad sekitar November–Desember, sisa waktu sebelum itu bisa dipakai untuk menabung dan mempersiapkan dana awal secara bertahap.
Belum siap DP hari ini tidak selalu berarti tidak mampu membeli rumah. Bisa jadi artinya cuma: belum siap hari ini, tapi masih punya waktu untuk menyiapkannya.
Tapi ya, tetap harus realistis juga. Nggak semua orang otomatis mampu beli rumah, dan nggak semua orang otomatis lolos KPR. Kita tetap perlu menghitung kemampuan finansial secara jujur, dan tetap perlu memenuhi syarat KPR yang berlaku.
Memecah Masalah Besar Jadi Target Bulanan
Coba begini. Misalnya ada orang yang masih butuh tambahan dana sekitar Rp12 juta untuk dana awal. Daripada langsung bilang “saya belum punya DP” dan berhenti di situ, coba diubah jadi: “saya perlu menyiapkan Rp12 juta dalam beberapa bulan ke depan.”
Kedengarannya sepele, tapi bedanya besar. Kalau target akadnya sekitar 6 bulan lagi misalnya, berarti tinggal dibagi: Rp12 juta dibagi 6 bulan, artinya perlu menyisihkan sekitar Rp2 juta per bulan. Kedengaran lebih masuk akal, kan? Masalah besar, kalau dipecah, bisa jadi target bulanan yang jauh lebih realistis dikejar.
Kalau Masih Kurang, Ada Jurus Terakhir
Oke, misalnya sudah dihitung, sudah ditabung mati-matian, tapi tetap saja masih kurang beberapa juta menjelang akad. Sebelum panik, ada satu opsi yang — jujur saja — sudah jadi tradisi turun-temurun di banyak keluarga Indonesia:
Ngadu ke orang tua. Atau kalau berani, ke mertua. 😅
Bukan hal yang memalukan, kok. Justru ini salah satu bentuk gotong royong keluarga yang paling umum terjadi — banyak rumah pertama di Indonesia yang DP-nya “patungan lintas generasi”. Yang penting, sampaikan dengan cara yang baik, jelaskan itu untuk apa, dan kalau memungkinkan, siapkan rencana pengembalian atau setidaknya kejelasan supaya tidak menimbulkan rasa tidak enak di kemudian hari.
Satu tips kecil: datang membawa hitungan yang jelas (bukan cuma “Pah, kurang duit”) biasanya jauh lebih meyakinkan daripada datang dengan tangan kosong dan muka memelas. Orang tua mana pun akan lebih tenang kalau tahu anaknya sudah menghitung, bukan cuma berharap.
Dan kalau pun akhirnya nggak ada bantuan dari siapa pun, ya nggak apa-apa juga — balik lagi ke rencana menabung bertahap. Yang penting, jangan sampai gengsi jadi alasan buat nggak coba minta bantuan padahal itu opsi yang wajar dan manusiawi.
Checklist Sebelum Membandingkan Rumah Subsidi
- Berapa harga rumah secara keseluruhan, bukan cuma dana awalnya
- Berapa cicilan per bulan, dan apakah itu masuk ke kemampuan bulanan kita
- Bagaimana lokasi dan aksesnya dalam kehidupan sehari-hari
- Bagaimana kondisi dan kualitas bangunannya
- Bagaimana status legalitasnya (SHM, terdaftar resmi atau tidak)
- Apakah kebutuhan keluarga sudah dipertimbangkan
- Apakah kita sudah menghitung kemampuan finansial secara jujur, bukan cuma berdasarkan angka paling kecil di iklan
Penutup
Rumah pertama tidak harus dimulai dengan kondisi finansial yang sempurna. Yang dibutuhkan adalah keputusan yang masuk akal, perhitungan yang jujur, dan rencana yang jelas.
Kalau Anda sedang membandingkan pilihan DP rumah subsidi Parung Panjang, jangan cuma tanyakan DP-nya berapa. Tanyakan juga: rumahnya seperti apa, lokasinya di mana, bagaimana aksesnya, berapa cicilannya, dan apakah ini masuk akal secara finansial untuk keluarga Anda.
Kalau ingin, mulai saja dengan menghitung kemampuan Anda sendiri dulu. Dari situ, baru kita lihat bersama apakah Mahkota Estate Cibunar cocok atau tidak.
Mulai dari Menghitung Kemampuan Anda
Konsultasikan simulasi KPR dan kecocokan unit dengan kebutuhan keluarga Anda
Chat via WhatsAppPertanyaan yang Sering Ditanyakan
Belum tentu. DP yang lebih rendah memang menarik di awal, tapi tetap perlu dilihat harga total rumah, cicilan bulanan, lokasi, dan kualitas bangunannya secara keseluruhan.
Dana awal berkisar Rp17–28 juta, tergantung unit dan skema yang berlaku saat itu. Booking fee-nya sendiri Rp1,5 juta.
Untuk unit yang masih dalam progres pembangunan dengan target akad sekitar November–Desember, waktu yang tersisa bisa dimanfaatkan untuk menabung dan mempersiapkan dana awal secara bertahap.
Berdasarkan informasi proyek, status legalitasnya SHM sejak awal dan terdaftar dalam sistem Sikumbang BP Tapera.
Mulai dengan menghitung penghasilan, cicilan yang sanggup dibayar per bulan, dan target dana awal yang perlu ditabung — bukan cuma melihat angka DP di iklan.